Les taux d'intérêt au Canada : comment influencent-ils les prêts ?
Lorsque vous demandez un prêt, le montant emprunté n'est pas le seul élément à prendre en compte. Le taux d'intérêt est également un facteur déterminant, car il influence directement le coût total du financement.
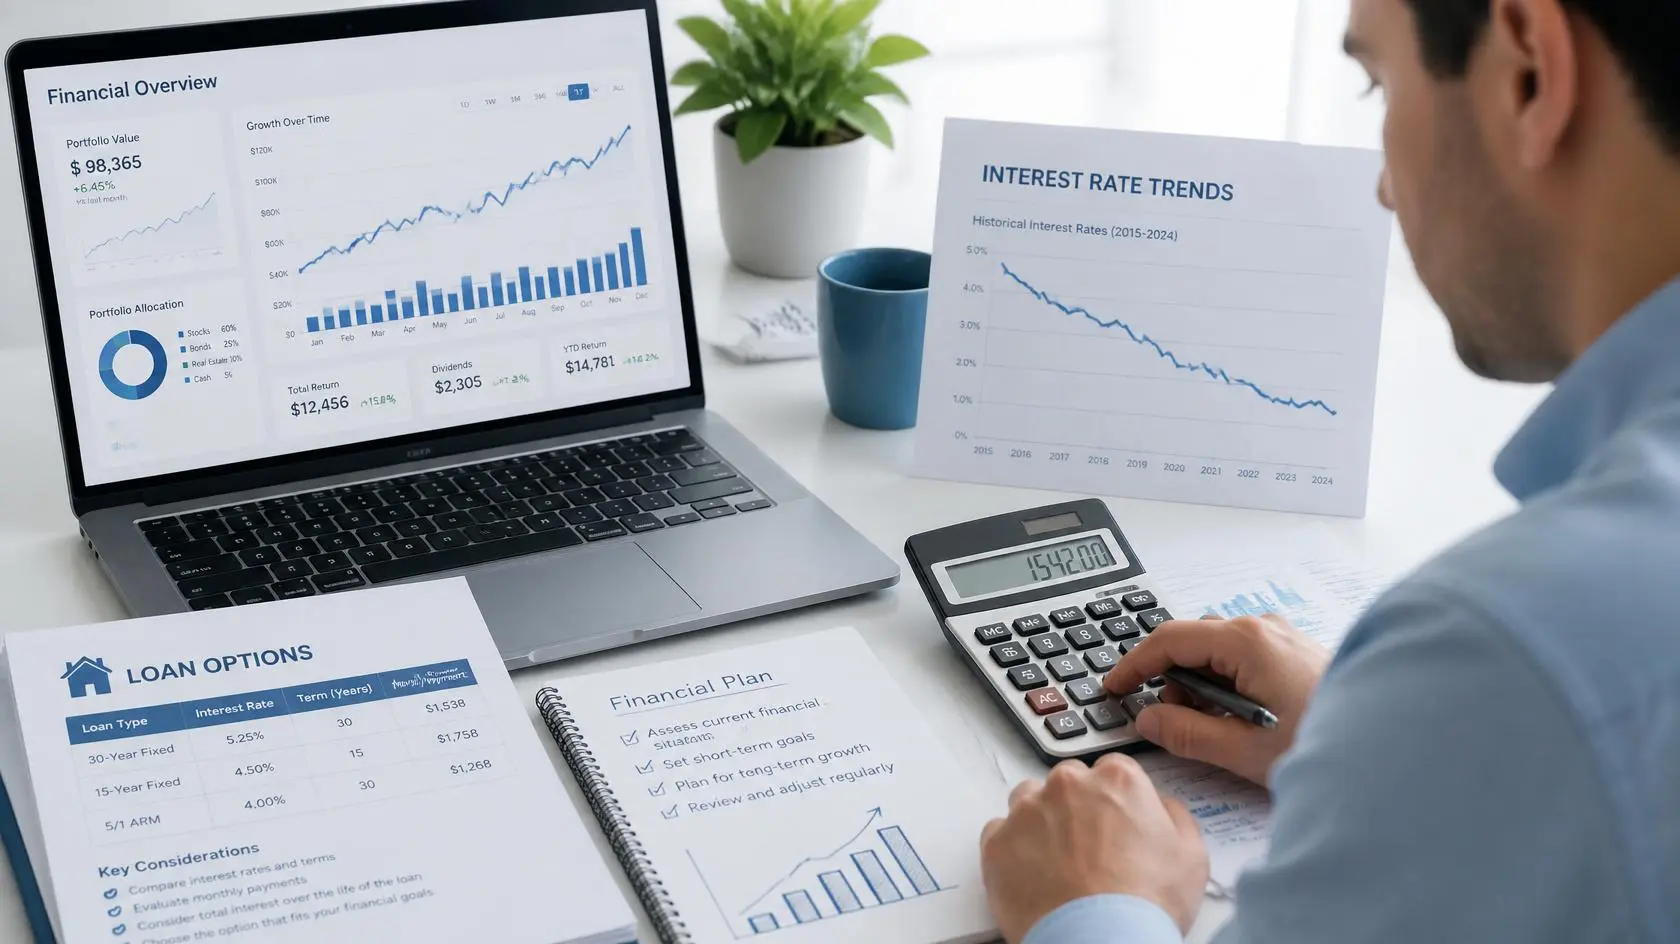
Au Canada, les taux d'intérêt évoluent au fil du temps en fonction de différents facteurs économiques. Une hausse ou une baisse peut avoir des répercussions sur les personnes qui souhaitent emprunter, refinancer un prêt ou acheter une propriété.
Comprendre le fonctionnement des taux d'intérêt vous aidera à prendre des décisions financières plus éclairées et à mieux planifier vos projets.
Qu'est-ce qu'un taux d'intérêt ?
Le taux d'intérêt représente le coût de l'argent emprunté. En d'autres termes, il s'agit du pourcentage appliqué par un prêteur sur le montant du prêt.
Lorsque vous remboursez un prêt, vous remboursez généralement :
- le capital emprunté;
- les intérêts calculés selon les conditions du contrat.
Le coût total de votre prêt dépend notamment du montant emprunté, de la durée du remboursement et du taux d'intérêt applicable.
Pourquoi les taux d'intérêt changent-ils au Canada ?
Les taux d'intérêt ne sont pas fixes. Ils peuvent évoluer en fonction de plusieurs facteurs économiques.
Parmi les principaux éléments qui influencent leur évolution, on retrouve :
- l'inflation;
- la croissance économique;
- les conditions du marché financier;
- les décisions de politique monétaire;
- l'offre et la demande de crédit.
Ces variations peuvent avoir un impact sur le coût du financement offert aux particuliers et aux entreprises.
Pourquoi les taux d'intérêt sont-ils importants ?
Les taux d'intérêt influencent plusieurs aspects d'un prêt.
Ils peuvent notamment avoir un effet sur :
- le montant des paiements mensuels;
- le coût total du financement;
- la capacité d'emprunt;
- le budget de l'emprunteur.
Même une légère variation du taux peut représenter une différence importante sur un prêt remboursé pendant plusieurs années.
Les principaux types de taux d'intérêt
Le taux fixe
Avec un taux fixe, le taux d'intérêt demeure le même pendant la période prévue au contrat.
Cela signifie que les versements sont généralement plus prévisibles, ce qui facilite la planification du budget.
Le taux variable
Avec un taux variable, le taux peut évoluer selon les conditions prévues au contrat.
Les paiements ou la part des intérêts peuvent donc changer au fil du temps.
Avant de choisir ce type de financement, il est important de bien comprendre son fonctionnement.
Comment les taux influencent-ils un prêt personnel ?
Lorsque les taux d'intérêt augmentent, le coût d'un prêt personnel peut également augmenter.
Cela peut avoir pour conséquence :
- des paiements mensuels plus élevés;
- un coût total du prêt plus important;
- une capacité d'emprunt parfois réduite.
À l'inverse, lorsque les taux diminuent, les conditions de financement peuvent devenir plus avantageuses pour certains emprunteurs.
Pourquoi comparer plusieurs offres ?
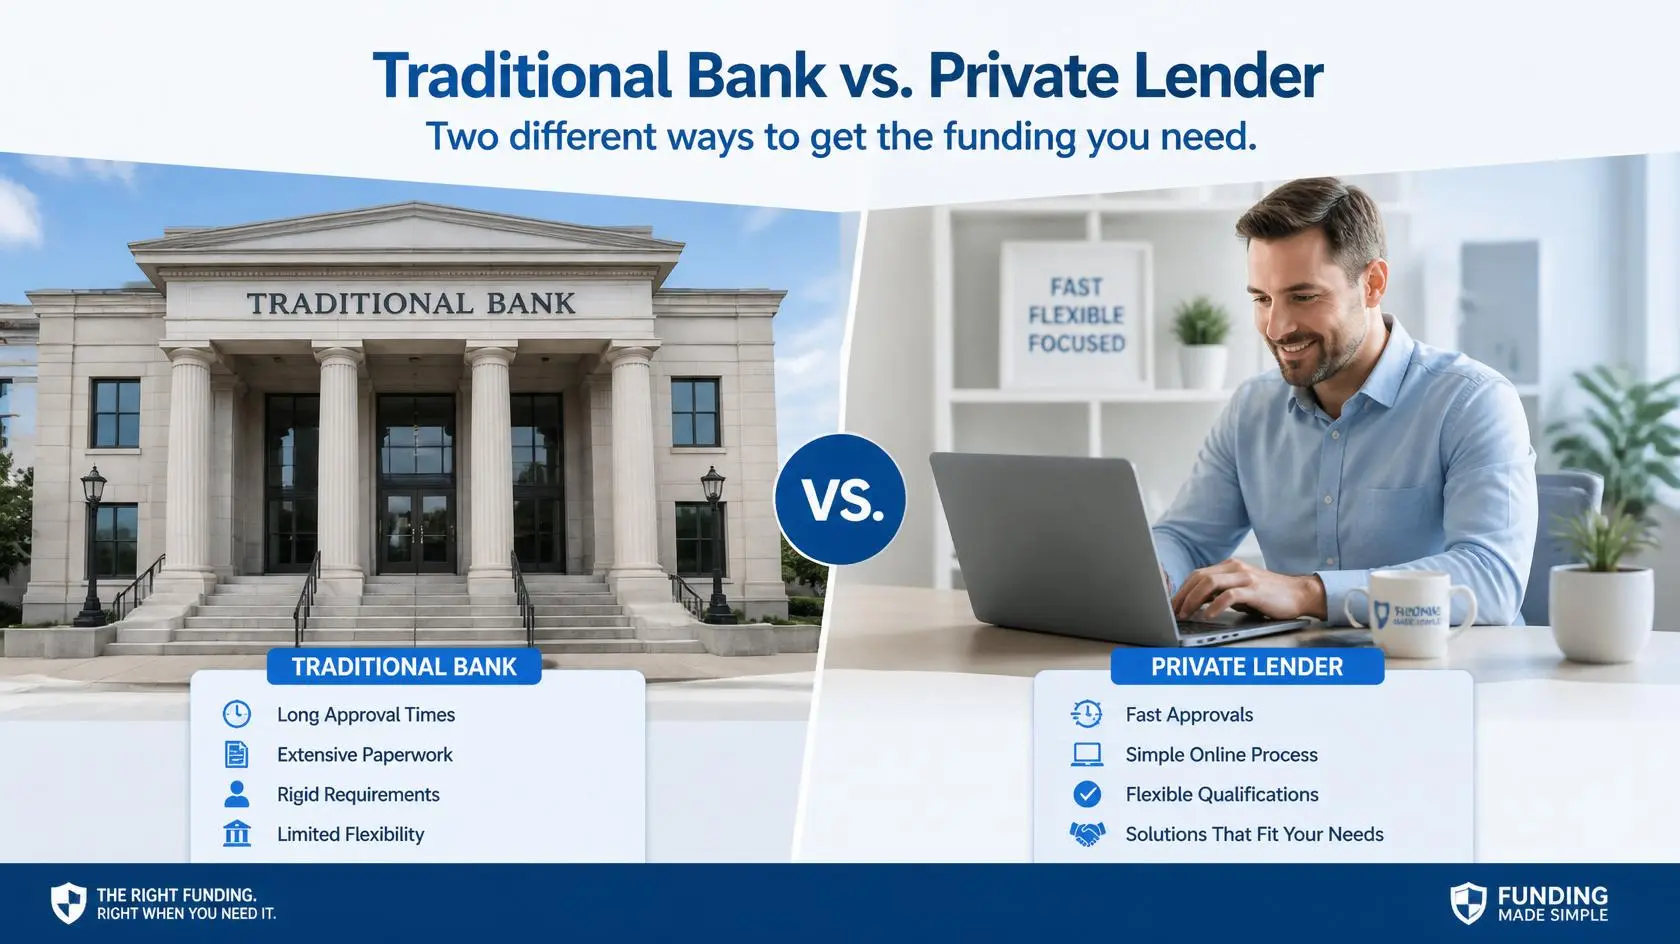
Tous les prêteurs n'offrent pas nécessairement les mêmes conditions.
Comparer plusieurs offres permet notamment de :
- mieux comprendre les options disponibles;
- évaluer le coût total du prêt;
- choisir une solution adaptée à votre budget;
- éviter de payer plus que nécessaire.
Il est recommandé de prendre le temps d'analyser les modalités de chaque offre avant de signer un contrat.
Les facteurs personnels qui influencent votre taux
Au-delà de la conjoncture économique, certains éléments liés à votre situation peuvent également être pris en compte lors de l'évaluation d'une demande de prêt.
Par exemple :
- votre cote de crédit;
- vos revenus;
- votre niveau d'endettement;
- votre historique de remboursement;
- le montant et la durée du prêt.
Présenter un dossier financier solide peut améliorer vos chances d'obtenir des conditions adaptées à votre profil.
Les taux d'intérêt jouent un rôle essentiel dans le coût d'un prêt au Canada. Comprendre leur fonctionnement et les facteurs qui les influencent vous permettra de mieux évaluer les différentes offres de financement et de faire un choix éclairé.
L'impact des taux d'intérêt sur les différents types de prêts
Les variations des taux d'intérêt n'ont pas le même effet sur tous les types de financement. Selon le produit financier utilisé, une hausse ou une baisse des taux peut avoir des conséquences différentes sur vos paiements et votre budget.
Les taux d'intérêt et les prêts personnels
Le prêt personnel est l'un des types de financement les plus utilisés par les Canadiens pour réaliser différents projets :
- achat important;
- rénovation;
- dépenses imprévues;
- consolidation de dettes;
- projets personnels.
Lorsque les taux d'intérêt augmentent, les prêts personnels peuvent devenir plus coûteux.
Par exemple, un taux plus élevé peut entraîner :
- des versements mensuels plus importants;
- une augmentation du coût total du prêt;
- une réduction du montant que certaines personnes peuvent emprunter.
Avant de demander un prêt personnel, il est donc important d'évaluer son budget et de choisir une durée de remboursement adaptée.
Les taux d'intérêt et les prêts hypothécaires
Les prêts hypothécaires sont particulièrement sensibles aux variations des taux d'intérêt, car ils concernent généralement des montants élevés remboursés sur plusieurs années.
Une augmentation des taux peut avoir plusieurs conséquences :
- des paiements hypothécaires plus élevés lors d'un renouvellement;
- une diminution de la capacité d'achat des nouveaux acheteurs;
- une augmentation du coût total de la propriété.
C'est pourquoi les futurs propriétaires doivent surveiller l'évolution des taux avant de prendre une décision importante.
Les taux d'intérêt et les marges de crédit
Une marge de crédit permet d'emprunter de l'argent selon ses besoins jusqu'à une limite autorisée.
Comme plusieurs marges de crédit sont liées à des taux variables, une hausse des taux peut augmenter rapidement le coût des intérêts.
Pour éviter une accumulation de dettes :
- utilisez la marge de crédit uniquement lorsque nécessaire;
- remboursez régulièrement le solde;
- surveillez l'évolution du taux applicable.
Que se passe-t-il lorsque les taux d'intérêt augmentent ?
Une hausse des taux d'intérêt vise généralement à ralentir certains phénomènes économiques, notamment une inflation trop élevée.
Pour les consommateurs, cela peut entraîner :
Des coûts d'emprunt plus élevés
Les nouveaux prêts peuvent coûter plus cher, car les intérêts représentent une part plus importante des remboursements.
Une réduction de la capacité d'emprunt
Lorsque les paiements mensuels augmentent, certaines personnes peuvent avoir moins de marge dans leur budget.
Cela peut influencer :
- le montant qu'elles peuvent emprunter;
- leurs projets d'achat;
- leur capacité à gérer plusieurs dettes.
Une importance accrue de la gestion budgétaire
Dans un contexte de taux élevés, il devient encore plus important de :
- suivre ses dépenses;
- éviter les dettes inutiles;
- conserver une épargne d'urgence;
- comparer les solutions de financement.
Que se passe-t-il lorsque les taux diminuent ?
Une baisse des taux peut rendre l'emprunt plus accessible pour certains consommateurs.
Elle peut permettre :
- des paiements moins élevés;
- un coût de financement réduit;
- une augmentation de la capacité d'emprunt.
Cependant, il demeure important d'emprunter de façon responsable, même lorsque les conditions semblent favorables.
Comment réduire l'impact des taux d'intérêt sur vos prêts ?
Même si vous ne contrôlez pas l'évolution des taux, certaines stratégies peuvent vous aider à mieux gérer vos finances.
Améliorer votre cote de crédit
Une bonne cote de crédit peut contribuer à obtenir des conditions de financement plus avantageuses selon les critères du prêteur.
Pour améliorer votre dossier :
- payez vos factures à temps;
- limitez l'utilisation excessive du crédit;
- évitez les demandes de crédit inutiles;
- surveillez régulièrement votre dossier.
Réduire le montant emprunté
Plus le montant emprunté est élevé, plus les intérêts peuvent représenter une somme importante.
Avant de demander un prêt, évaluez le montant réellement nécessaire.
Choisir une durée de remboursement adaptée
Une période de remboursement plus longue peut réduire les paiements mensuels, mais elle peut aussi augmenter le coût total du prêt.
À l'inverse, une durée plus courte peut réduire les intérêts payés, mais les versements peuvent être plus élevés.
L'objectif est de trouver un équilibre adapté à votre budget.
Comparer avant d'emprunter
Dans un environnement où les taux peuvent changer, comparer les différentes options est essentiel.
Analysez notamment :
- le taux proposé;
- la durée du prêt;
- les frais associés;
- les conditions de remboursement;
- la flexibilité du contrat.
Une décision bien préparée peut vous permettre d'économiser une somme importante sur la durée du financement.
Les taux d'intérêt influencent directement le coût des prêts au Canada. Qu'il s'agisse d'un prêt personnel, d'un prêt hypothécaire ou d'une marge de crédit, comprendre leur fonctionnement permet de mieux planifier ses décisions financières.
Comment emprunter intelligemment lorsque les taux d'intérêt sont élevés ?
Lorsque les taux d'intérêt augmentent, il devient encore plus important d'adopter de bonnes stratégies financières avant de contracter un prêt.
Voici quelques pratiques qui peuvent vous aider à mieux gérer vos coûts d'emprunt.
1. Évaluez votre capacité réelle de remboursement
Avant de demander un financement, ne vous limitez pas au montant que le prêteur pourrait vous accorder.
Analysez plutôt :
- vos revenus mensuels;
- vos dépenses essentielles;
- vos autres dettes;
- votre capacité à absorber une hausse éventuelle des paiements.
Un prêt adapté à votre budget vous aidera à éviter des difficultés financières.
2. Évitez d'emprunter uniquement parce que les taux baissent
Lorsque les taux diminuent, l'accès au crédit peut sembler plus facile. Cependant, emprunter davantage que nécessaire peut créer une pression financière à long terme.
Avant toute demande, demandez-vous :
- Est-ce un besoin réel ?
- Le remboursement correspond-il à mon budget ?
- Ai-je une solution alternative ?
3. Remboursez vos dettes coûteuses en priorité
Certaines dettes peuvent avoir des taux d'intérêt élevés, notamment certains soldes de cartes de crédit.
Une stratégie efficace consiste souvent à :
- rembourser les dettes avec les taux les plus élevés;
- éviter d'accumuler de nouveaux soldes;
- établir un plan de remboursement réaliste.
4. Constituez une réserve financière
Un fonds d'urgence peut vous aider à éviter de recourir au crédit en cas d'imprévu.
Cette réserve peut servir à couvrir :
- une réparation urgente;
- une perte temporaire de revenus;
- une dépense familiale imprévue.
Même une petite épargne régulière peut faire une différence importante.
Les erreurs à éviter lorsque les taux changent
Ignorer l'évolution de ses paiements
Certains emprunteurs ne réévaluent pas leur budget lorsque les conditions financières changent.
Il est important de revoir régulièrement votre situation.
Choisir un prêt uniquement selon le montant accordé
Le fait qu'un prêteur accepte votre demande pour un montant élevé ne signifie pas nécessairement que ce montant est adapté à vos finances.
Ne pas comparer les offres
Les conditions peuvent varier considérablement d'un prêteur à l'autre.
Comparer permet de mieux comprendre :
- les coûts;
- les modalités;
- les avantages;
- les obligations liées au prêt.
L'importance de comprendre le coût total d'un prêt
Lorsque vous analysez une offre de financement, ne regardez pas seulement le paiement mensuel.
Un paiement plus faible peut parfois être lié à une durée de remboursement plus longue, ce qui augmente le montant total des intérêts.
Prenez en considération :
- le montant total remboursé;
- la durée du prêt;
- le taux d'intérêt;
- les frais applicables.
Les taux d'intérêt et vos décisions financières futures
Comprendre les taux d'intérêt vous aide à prendre de meilleures décisions concernant :
- l'achat d'une propriété;
- la demande d'un prêt personnel;
- la consolidation de dettes;
- l'utilisation d'une marge de crédit;
- la gestion de votre budget.
Une bonne connaissance financière permet de mieux anticiper les coûts et de planifier ses projets.
Conclusion
Les taux d'intérêt jouent un rôle majeur dans le fonctionnement des prêts au Canada. Ils influencent directement le coût du financement, le montant des paiements et la capacité d'emprunt des consommateurs.
Que les taux soient en hausse ou en baisse, la meilleure approche consiste à rester prudent : bien préparer son budget, comparer les offres, maintenir une bonne cote de crédit et emprunter uniquement ce qui est nécessaire.
Un emprunt bien planifié peut être un outil utile pour réaliser vos projets, tandis qu'un emprunt mal préparé peut créer une pression financière importante.
Comprendre les taux d'intérêt vous permet donc de prendre des décisions plus responsables et de mieux protéger votre santé financière.