Les erreurs qui font refuser une demande de prêt au Canada
Déposer une demande de prêt est souvent une étape importante pour financer un projet, faire face à une dépense imprévue ou consolider des dettes. Pourtant, de nombreux Canadiens voient leur demande refusée chaque année. Dans bien des cas, ce refus aurait pu être évité.
Les prêteurs analysent plusieurs critères avant d'accorder un prêt. Une seule erreur peut parfois suffire à faire échouer votre demande, même si vous disposez d'un revenu stable.
Dans ce guide complet, découvrez les erreurs les plus fréquentes et les meilleures pratiques pour augmenter vos chances d'obtenir une approbation.
1. Une mauvaise cote de crédit
Votre cote de crédit est l'un des premiers éléments examinés par les prêteurs. Des paiements en retard, des comptes en recouvrement ou une faillite récente peuvent diminuer vos chances.
Conseil : consultez régulièrement votre dossier de crédit et corrigez toute erreur avant de présenter une demande.
2. Un revenu insuffisant
Même avec un bon historique de crédit, un revenu trop faible par rapport au montant demandé peut entraîner un refus.
Les prêteurs veulent s'assurer que vous serez en mesure d'effectuer vos paiements sans difficulté.
3. Un taux d'endettement trop élevé
Si une grande partie de votre revenu sert déjà à rembourser des dettes, le risque est considéré comme plus important.
Réduire certaines dettes avant de présenter une nouvelle demande peut améliorer votre dossier.
4. Trop de demandes de crédit en peu de temps
Présenter plusieurs demandes auprès de différents prêteurs dans une courte période peut être perçu comme un signe de difficultés financières.
Il est préférable de cibler des prêteurs adaptés à votre profil.
5. Des informations inexactes
Une erreur dans votre adresse, votre salaire, votre emploi ou vos coordonnées peut ralentir le traitement de votre dossier ou entraîner un refus.
Vérifiez toujours les informations avant de soumettre votre demande.
6. Un emploi instable
Les prêteurs privilégient généralement les personnes ayant un revenu stable.
Si vous venez de changer d'emploi, préparez les documents démontrant la continuité de vos revenus.
7. Des paiements en retard
Les retards de paiement sur vos cartes de crédit, votre prêt automobile ou vos factures sont des indicateurs de risque.
Respecter vos échéances améliore progressivement votre dossier.
8. Demander un montant trop élevé
Emprunter davantage que ce dont vous avez réellement besoin augmente les risques de refus.
Demandez un montant réaliste en fonction de votre capacité financière.
9. Ne pas fournir tous les documents
Une demande incomplète peut retarder l'analyse ou entraîner un rejet.
Préparez notamment :
- une pièce d'identité ;
- une preuve de revenus ;
- des relevés bancaires récents ;
- une preuve d'adresse.
10. Un historique de crédit trop récent
Les nouveaux arrivants au Canada ou les jeunes adultes disposent parfois d'un historique insuffisant.
Dans ce cas, certains prêteurs spécialisés peuvent proposer des solutions adaptées.
11. Des découverts bancaires fréquents
Des comptes régulièrement à découvert peuvent donner l'impression d'une gestion financière difficile.
Maintenir un solde positif rassure les prêteurs.
12. Fournir de fausses informations
Toute fausse déclaration peut entraîner un refus immédiat, voire des conséquences plus importantes.
Soyez toujours transparent.
13. Ignorer son budget
Avant d'emprunter, établissez un budget réaliste afin de déterminer le montant que vous pouvez réellement rembourser chaque mois.
14. Ne pas comparer les prêteurs
Chaque établissement applique ses propres critères.
Comparer plusieurs offres peut vous permettre de trouver une solution mieux adaptée à votre situation.
15. Ne pas demander de conseils
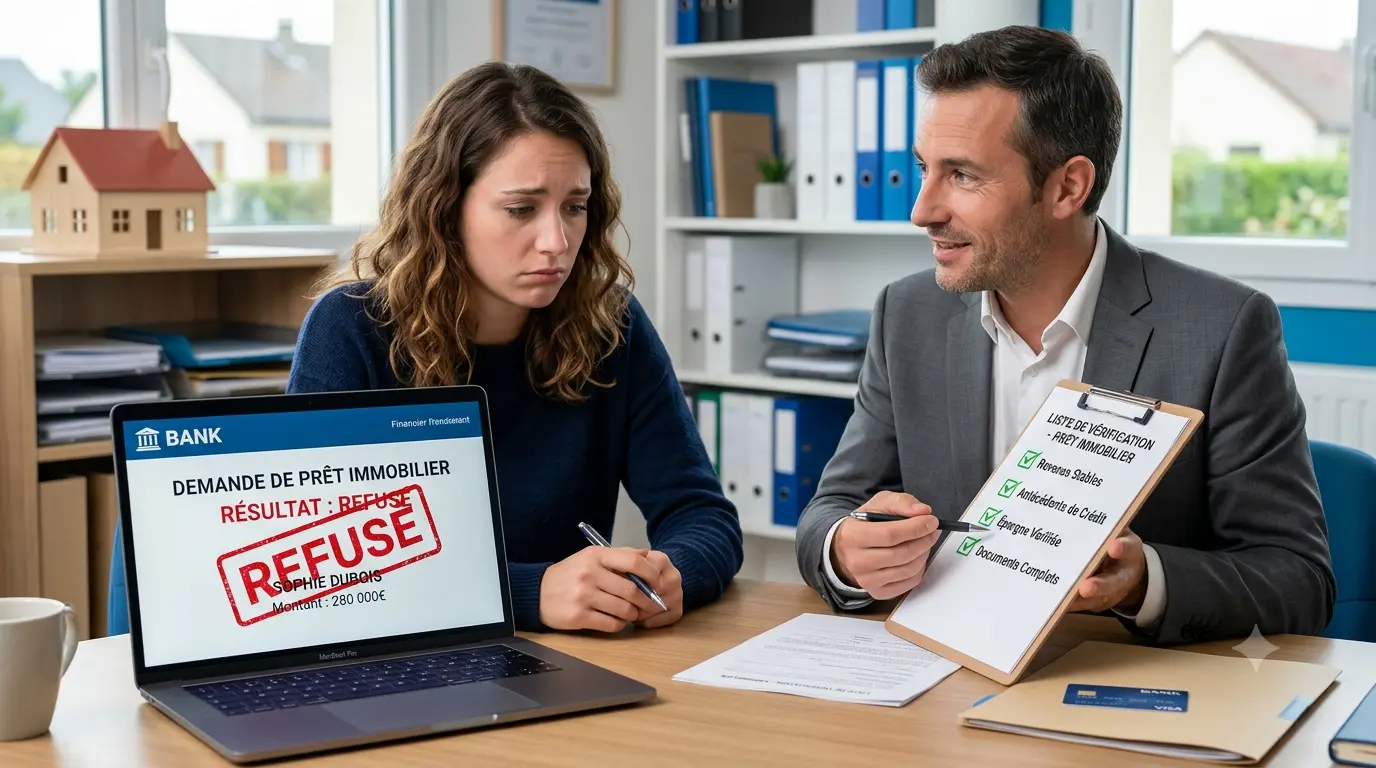
Un professionnel peut parfois identifier les points faibles de votre dossier et vous orienter vers le type de prêt le plus approprié.
Comment augmenter vos chances d'obtenir un prêt
Quelques bonnes pratiques peuvent faire la différence :
- améliorez votre cote de crédit ;
- réduisez votre niveau d'endettement ;
- préparez un dossier complet ;
- vérifiez vos informations ;
- demandez uniquement le montant nécessaire ;
- présentez des preuves de revenus récentes ;
- évitez les demandes multiples.
Foire aux questions
Pourquoi ma demande de prêt est-elle refusée alors que je travaille ?
Les prêteurs évaluent plusieurs critères, notamment la cote de crédit, le revenu, les dettes existantes et la stabilité financière.
Puis-je refaire une demande après un refus ?
Oui. Il est toutefois préférable de comprendre la raison du refus et d'améliorer votre dossier avant de présenter une nouvelle demande.
Une mauvaise cote de crédit signifie-t-elle un refus automatique ?
Non. Certains prêteurs tiennent également compte de vos revenus, de votre emploi et de votre capacité actuelle de remboursement.
Conclusion
Un refus de prêt n'est pas une fatalité. Dans de nombreux cas, quelques ajustements suffisent pour améliorer votre dossier et augmenter vos chances d'approbation. En préparant soigneusement votre demande et en évitant les erreurs les plus courantes, vous mettez toutes les chances de votre côté pour obtenir le financement dont vous avez besoin.