Les différences entre les banques et les prêteurs privés au Canada : lequel choisir ?
Lorsqu'on recherche un prêt personnel au Canada, une question revient souvent : faut-il emprunter auprès d'une banque traditionnelle ou auprès d'un prêteur privé ?
Pendant longtemps, les banques ont été la principale source de financement pour les particuliers. Cependant, avec le développement des plateformes de prêt en ligne et des solutions financières alternatives, les prêteurs privés occupent aujourd'hui une place de plus en plus importante dans le marché du crédit.
Ces deux types de prêteurs peuvent offrir des solutions adaptées, mais leur fonctionnement est très différent.
Les banques appliquent généralement des critères d'approbation plus stricts et accordent une grande importance à la cote de crédit, aux revenus stables et à l'historique financier du demandeur.
Les prêteurs privés, quant à eux, proposent souvent un processus plus flexible et peuvent considérer des profils qui ne correspondent pas toujours aux critères traditionnels des banques.
Mais quelle option choisir ? Est-ce qu'un prêt bancaire est toujours meilleur qu'un prêt privé ? Quels sont les avantages et les limites de chaque solution ?
Dans cet article, nous allons analyser en détail les différences entre les banques et les prêteurs privés au Canada afin de vous aider à prendre une décision éclairée.
Qu'est-ce qu'une banque ?
Une banque est une institution financière réglementée qui offre différents services aux particuliers et aux entreprises.
Au Canada, les banques proposent notamment :
- des comptes bancaires;
- des cartes de crédit;
- des prêts personnels;
- des prêts hypothécaires;
- des marges de crédit;
- des produits d'épargne et d'investissement.
Les banques obtiennent principalement leurs fonds grâce aux dépôts de leurs clients et à d'autres activités financières.
Lorsqu'une personne demande un prêt auprès d'une banque, son dossier est analysé selon des critères précis afin d'évaluer le risque de remboursement.
Comment fonctionne une demande de prêt auprès d'une banque ?
Le processus bancaire suit généralement plusieurs étapes.
1. Dépôt de la demande
Le client présente une demande de prêt en ligne, par téléphone ou directement en succursale.
Il doit fournir plusieurs informations, notamment :
- son identité;
- ses revenus;
- sa situation professionnelle;
- ses dettes actuelles;
- le montant souhaité.
2. Analyse du profil financier
La banque examine plusieurs éléments avant de prendre une décision :
- la cote de crédit;
- l'historique de remboursement;
- le niveau d'endettement;
- la stabilité des revenus;
- la capacité de remboursement.
Cette analyse permet à la banque de déterminer si le demandeur représente un risque acceptable.
3. Décision et offre de prêt
Si la demande est acceptée, la banque propose un contrat précisant :
- le montant accordé;
- le taux d'intérêt;
- la durée du remboursement;
- les conditions applicables.
Une fois le contrat signé, les fonds sont versés au client.
Qu'est-ce qu'un prêteur privé ?
Un prêteur privé est une personne ou une entreprise qui offre des solutions de financement en dehors du système bancaire traditionnel.
Contrairement aux banques, les prêteurs privés utilisent leurs propres critères pour évaluer les demandes de prêt.
Ils peuvent inclure :
- des entreprises de financement;
- des plateformes de prêt en ligne;
- des investisseurs privés;
- certaines institutions financières alternatives.
Les prêteurs privés se spécialisent souvent dans les situations où les emprunteurs ont besoin d'une solution plus flexible.
Comment fonctionne une demande auprès d'un prêteur privé ?
Le processus est généralement plus simple et plus rapide que celui d'une banque.
1. Demande en ligne
L'emprunteur remplit un formulaire avec ses informations personnelles et financières.
Les renseignements demandés peuvent inclure :
- les coordonnées personnelles;
- le revenu;
- l'emploi;
- le montant souhaité;
- l'objectif du prêt.
2. Évaluation de la demande
Le prêteur analyse la situation financière de l'emprunteur selon ses propres critères.
Contrairement aux banques, certains prêteurs privés accordent moins d'importance à la cote de crédit et évaluent davantage :
- la capacité actuelle de remboursement;
- la stabilité des revenus;
- la situation financière globale.
3. Approbation et versement
Lorsque la demande est acceptée, le contrat est généralement signé électroniquement.
Les fonds peuvent ensuite être transférés rapidement selon les procédures du prêteur.
Les principales différences entre une banque et un prêteur privé
Même si les deux offrent des prêts, leur approche est différente.
Les critères d'approbation
Les banques
Les banques utilisent généralement des critères stricts :
- excellente ou bonne cote de crédit;
- revenus stables;
- faible niveau d'endettement;
- historique financier positif.
Les prêteurs privés
Les prêteurs privés peuvent être plus flexibles :
- ils peuvent accepter certains profils avec une cote de crédit plus faible;
- ils peuvent analyser d'autres éléments financiers;
- ils offrent parfois des solutions adaptées aux situations particulières.
La rapidité du traitement
Les banques peuvent prendre plusieurs jours pour analyser une demande, surtout lorsqu'une vérification approfondie est nécessaire.
Les prêteurs privés, notamment ceux qui utilisent des plateformes numériques, peuvent souvent traiter les demandes plus rapidement grâce à des processus automatisés.
La relation avec le client
Les banques offrent généralement une relation basée sur un ensemble complet de services financiers.
Les prêteurs privés se concentrent souvent principalement sur le financement demandé et proposent un processus plus direct.
Comparaison des banques et des prêteurs privés
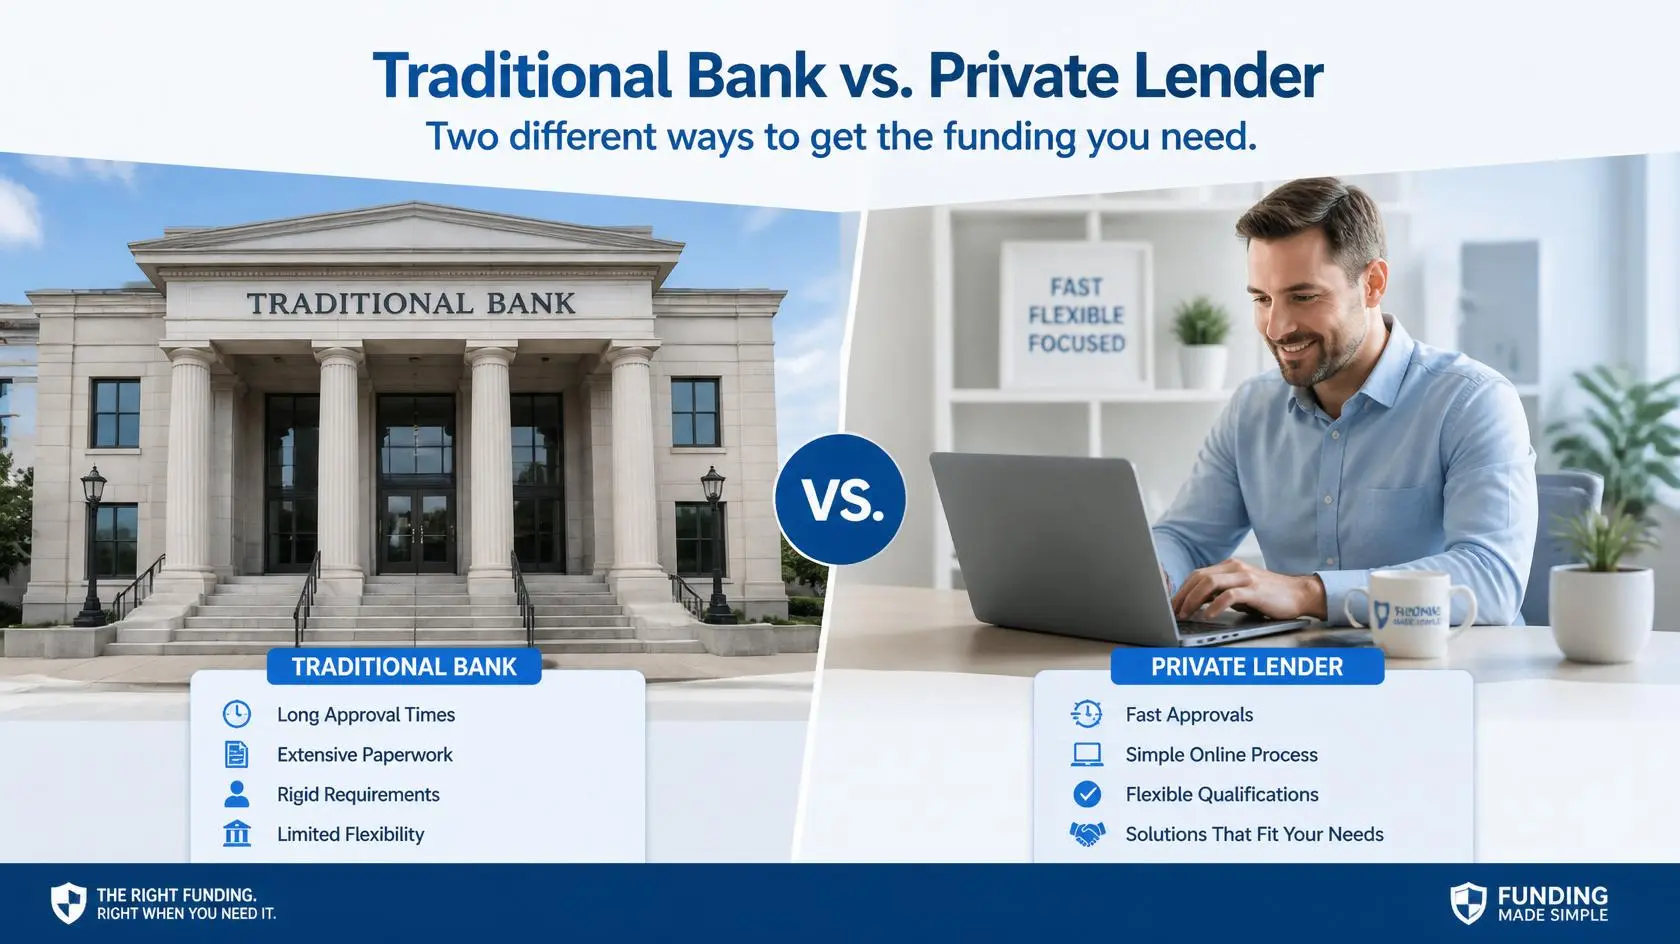
Même si les banques et les prêteurs privés proposent tous les deux des solutions de financement, leurs méthodes d'évaluation, leurs conditions et leurs services peuvent être très différents.
Le meilleur choix dépend principalement de votre situation financière, de votre besoin d'argent, de votre capacité de remboursement et de votre profil d'emprunteur.
Les différences au niveau des critères d'approbation
Les banques : une analyse plus stricte
Les banques traditionnelles accordent généralement une grande importance à la stabilité financière de leurs clients.
Elles évaluent notamment :
- votre cote de crédit;
- votre historique de paiement;
- votre revenu annuel;
- votre situation professionnelle;
- votre niveau d'endettement;
- votre capacité à respecter les paiements mensuels.
Un emprunteur ayant un excellent dossier financier aura souvent plus de facilité à obtenir un prêt bancaire avec de bonnes conditions.
Cependant, une personne ayant une cote de crédit faible, des revenus irréguliers ou un historique financier moins favorable peut rencontrer davantage de difficultés.
Les prêteurs privés : une approche plus flexible
Les prêteurs privés utilisent souvent une méthode d'évaluation différente.
Même si la situation financière de l'emprunteur reste importante, certains prêteurs peuvent accorder davantage d'importance à :
- la capacité actuelle de remboursement;
- la stabilité des revenus;
- la situation professionnelle;
- les raisons de la demande de financement.
Cette flexibilité peut permettre à certains emprunteurs qui ont été refusés par une banque d'obtenir une solution alternative.
Les différences au niveau des taux d'intérêt
Les banques
Les banques offrent généralement des taux d'intérêt plus bas pour les emprunteurs présentant un bon profil financier.
Pourquoi ?
Parce qu'elles considèrent que les clients ayant une excellente cote de crédit représentent un risque plus faible.
Les facteurs pouvant influencer le taux bancaire comprennent :
- la cote de crédit;
- le montant emprunté;
- la durée du prêt;
- le type de financement;
- les relations existantes avec la banque.
Les prêteurs privés
Les prêteurs privés peuvent appliquer des taux d'intérêt plus élevés.
Cela s'explique notamment par le fait qu'ils acceptent parfois des profils considérés comme plus risqués par les institutions traditionnelles.
Avant d'accepter un prêt privé, il est important de vérifier :
- le taux annuel;
- les frais administratifs;
- le coût total du prêt;
- les conditions de remboursement.
Un taux plus élevé ne signifie pas nécessairement qu'un prêt est mauvais, mais il doit être adapté à votre capacité financière.
La rapidité du traitement des demandes
Le délai auprès d'une banque
Le processus bancaire peut être plus long, car il implique souvent plusieurs étapes de vérification.
Le délai peut dépendre :
- du type de prêt demandé;
- du montant;
- de la complexité du dossier;
- des documents nécessaires.
Certaines demandes simples peuvent être traitées rapidement, tandis que d'autres peuvent prendre plusieurs jours.
Le délai auprès d'un prêteur privé
La rapidité constitue souvent l'un des principaux avantages des prêteurs privés.
Grâce aux demandes en ligne et aux processus numériques, certains prêteurs peuvent :
- recevoir une demande en quelques minutes;
- effectuer une première analyse rapidement;
- permettre une signature électronique;
- accélérer le versement des fonds.
Cette option peut être intéressante lorsqu'un emprunteur fait face à une urgence financière.
Les différences concernant les documents demandés
Les documents généralement demandés par une banque
Une banque peut demander :
- une pièce d'identité;
- une preuve d'emploi;
- des relevés de revenus;
- des relevés bancaires;
- des informations sur les dettes existantes;
- des documents fiscaux selon la situation.
L'objectif est d'obtenir une vision complète de votre situation financière.
Les documents demandés par un prêteur privé
Les exigences peuvent varier selon le prêteur.
Les documents demandés peuvent inclure :
- une pièce d'identité;
- une preuve de revenus;
- un compte bancaire actif;
- des renseignements personnels.
Certains prêteurs utilisent des systèmes automatisés pour simplifier la vérification.
Les avantages des banques
Les banques traditionnelles présentent plusieurs avantages.
Des taux souvent plus avantageux
Pour les emprunteurs ayant un bon dossier de crédit, les banques peuvent offrir des conditions très compétitives.
Une grande variété de produits financiers
En plus des prêts, les banques proposent :
- des comptes;
- des cartes de crédit;
- des placements;
- des assurances;
- des conseils financiers.
Une relation bancaire à long terme
Un client qui possède déjà une relation avec une banque peut parfois bénéficier d'offres adaptées à son profil.
Une forte réglementation
Les banques sont soumises à des règles strictes visant à protéger les consommateurs.
Les inconvénients des banques
Malgré leurs avantages, les banques ont aussi certaines limites.
Des critères d'approbation exigeants
Les personnes ayant une mauvaise cote de crédit ou une situation financière particulière peuvent avoir plus de difficultés à obtenir un prêt.
Un processus parfois plus long
Les vérifications approfondies peuvent ralentir la décision.
Moins de flexibilité
Les politiques internes des grandes institutions peuvent limiter certaines solutions personnalisées.
Les avantages des prêteurs privés
Les prêteurs privés offrent également plusieurs avantages.
Une plus grande flexibilité
Ils peuvent parfois étudier des dossiers qui ne correspondent pas aux critères traditionnels des banques.
Un processus plus rapide
Les demandes en ligne permettent souvent de réduire les délais.
Une approche adaptée aux situations particulières
Certains emprunteurs recherchent un prêteur privé parce qu'ils ont besoin d'une solution qui tient compte de leur situation spécifique.
Les inconvénients des prêteurs privés
Il est également important de connaître leurs limites.
Des coûts parfois plus élevés
Les taux et certains frais peuvent être supérieurs à ceux proposés par les banques.
Il faut bien vérifier le prêteur
Tous les acteurs du marché ne proposent pas le même niveau de transparence. Il est essentiel de vérifier les conditions avant de signer.
Une mauvaise utilisation peut créer un endettement
Comme pour tout crédit, il faut emprunter seulement un montant que vous êtes capable de rembourser.
Banque ou prêteur privé : quel choix selon votre situation ?
Vous avez une excellente cote de crédit
Une banque peut être une excellente option grâce à des taux potentiellement plus avantageux.
Vous avez besoin d'une réponse rapide
Un prêteur privé peut offrir un processus plus rapide, particulièrement pour une urgence financière.
Votre demande bancaire a été refusée
Un prêteur privé peut représenter une alternative à étudier, selon votre situation.
Vous recherchez un accompagnement financier complet
Une banque peut être plus adaptée grâce à l'ensemble des services proposés.
Les différences entre les banques et les prêteurs privés au Canada : lequel choisir en 2026 ? (Partie 3)
Les erreurs à éviter avant de choisir un prêteur
Choisir entre une banque et un prêteur privé est une décision importante. Une mauvaise décision peut entraîner des coûts supplémentaires ou des difficultés de remboursement.
Voici les principales erreurs à éviter.
Choisir uniquement en fonction de la rapidité
Un prêt rapide peut être intéressant lorsqu'une situation est urgente, mais la vitesse ne doit pas être le seul critère de choix.
Avant d'accepter une offre, vérifiez toujours :
- le coût total du prêt;
- le taux d'intérêt;
- les frais applicables;
- les conditions de remboursement.
Ne pas comparer plusieurs offres
Accepter la première proposition reçue peut vous empêcher de trouver de meilleures conditions.
Comparer plusieurs prêteurs permet de mieux comprendre le marché et de choisir une solution adaptée à votre budget.
Ne pas lire le contrat
Avant de signer, prenez le temps de vérifier :
- la durée du prêt;
- le montant des paiements;
- les frais en cas de retard;
- les conditions de remboursement anticipé.
Un contrat de prêt doit toujours être compris avant d'être accepté.
Emprunter plus que nécessaire
Même si un prêteur vous propose un montant élevé, il est préférable d'emprunter uniquement la somme dont vous avez réellement besoin.
Un montant trop important peut augmenter vos paiements mensuels et rendre le remboursement plus difficile.
Comment vérifier qu'un prêteur privé est fiable ?
Le secteur du prêt privé offre des solutions utiles, mais il est important de rester vigilant.
Voici quelques éléments à vérifier.
La transparence des informations
Un prêteur sérieux doit clairement présenter :
- les taux d'intérêt;
- les frais;
- les conditions d'admissibilité;
- les modalités de remboursement.
Méfiez-vous des offres où les informations importantes sont cachées.
Les coordonnées de l'entreprise
Avant de transmettre vos informations personnelles, vérifiez que le prêteur possède :
- un site professionnel;
- des moyens de contact accessibles;
- des informations claires sur son fonctionnement.
Les avis des clients
Les commentaires d'autres utilisateurs peuvent donner une indication sur la qualité du service.
Cependant, il est préférable de consulter plusieurs sources et de ne pas se baser uniquement sur quelques avis.
Les demandes de paiement à l'avance
Soyez particulièrement prudent avec les offres qui exigent un paiement avant de recevoir le prêt.
Un prêteur fiable explique normalement les frais dans le contrat et ne promet pas une approbation garantie en échange d'un paiement.
Banque ou prêteur privé : lequel est le meilleur choix ?
Il n'existe pas une seule réponse valable pour tout le monde.
Le meilleur choix dépend de votre situation personnelle.
Une banque peut être préférable si :
- vous avez une bonne cote de crédit;
- vous recherchez un taux avantageux;
- vous n'avez pas besoin d'une réponse immédiate;
- vous souhaitez bénéficier de plusieurs services financiers.
Un prêteur privé peut être intéressant si :
- vous avez besoin d'un traitement plus rapide;
- votre dossier ne correspond pas aux critères traditionnels;
- vous recherchez une solution de financement plus flexible;
- vous avez besoin d'une réponse en ligne.
Dans tous les cas, l'important est de choisir une solution adaptée à votre capacité de remboursement.
Conseils pour améliorer votre situation financière avant d'emprunter
Avant de faire une demande de prêt, certaines actions peuvent améliorer votre profil financier.
Améliorer votre cote de crédit
Quelques bonnes pratiques :
- payer vos factures à temps;
- réduire vos soldes de cartes de crédit;
- éviter de demander trop de crédits simultanément;
- vérifier régulièrement votre dossier de crédit.
Préparer un budget
Un budget clair vous permet de connaître :
- vos revenus;
- vos dépenses fixes;
- votre capacité réelle de remboursement.
Réduire vos dettes existantes
Diminuer vos dettes peut améliorer votre situation et augmenter vos chances d'obtenir de meilleures conditions.
Conclusion
Au Canada, les banques et les prêteurs privés représentent deux solutions différentes pour obtenir un financement.
Les banques offrent généralement des conditions avantageuses aux emprunteurs ayant une situation financière solide, une bonne cote de crédit et un besoin qui peut attendre un processus d'analyse plus approfondi.
Les prêteurs privés, quant à eux, peuvent offrir davantage de rapidité et de flexibilité, notamment pour les personnes qui recherchent une alternative au système bancaire traditionnel.
Cependant, quelle que soit l'option choisie, il est essentiel de comparer les offres, de comprendre les coûts associés et de s'assurer que le remboursement correspond à votre budget.
Un bon choix de financement est avant tout un choix réfléchi, basé sur votre situation financière réelle.
Pourquoi choisir Crédit Express 24H ?
Chez Crédit Express 24H, nous comprenons que chaque situation financière est différente. Notre plateforme permet aux utilisateurs de soumettre une demande de prêt en ligne avec un processus simple, rapide et sécurisé.
Notre objectif est d'offrir une expérience claire aux personnes qui recherchent une solution de financement adaptée à leurs besoins, tout en favorisant une démarche responsable.
Avant toute décision, nous encourageons chaque emprunteur à analyser sa situation, comparer les options disponibles et choisir une solution compatible avec ses capacités financières.