Comment vérifier gratuitement votre cote de crédit au Canada
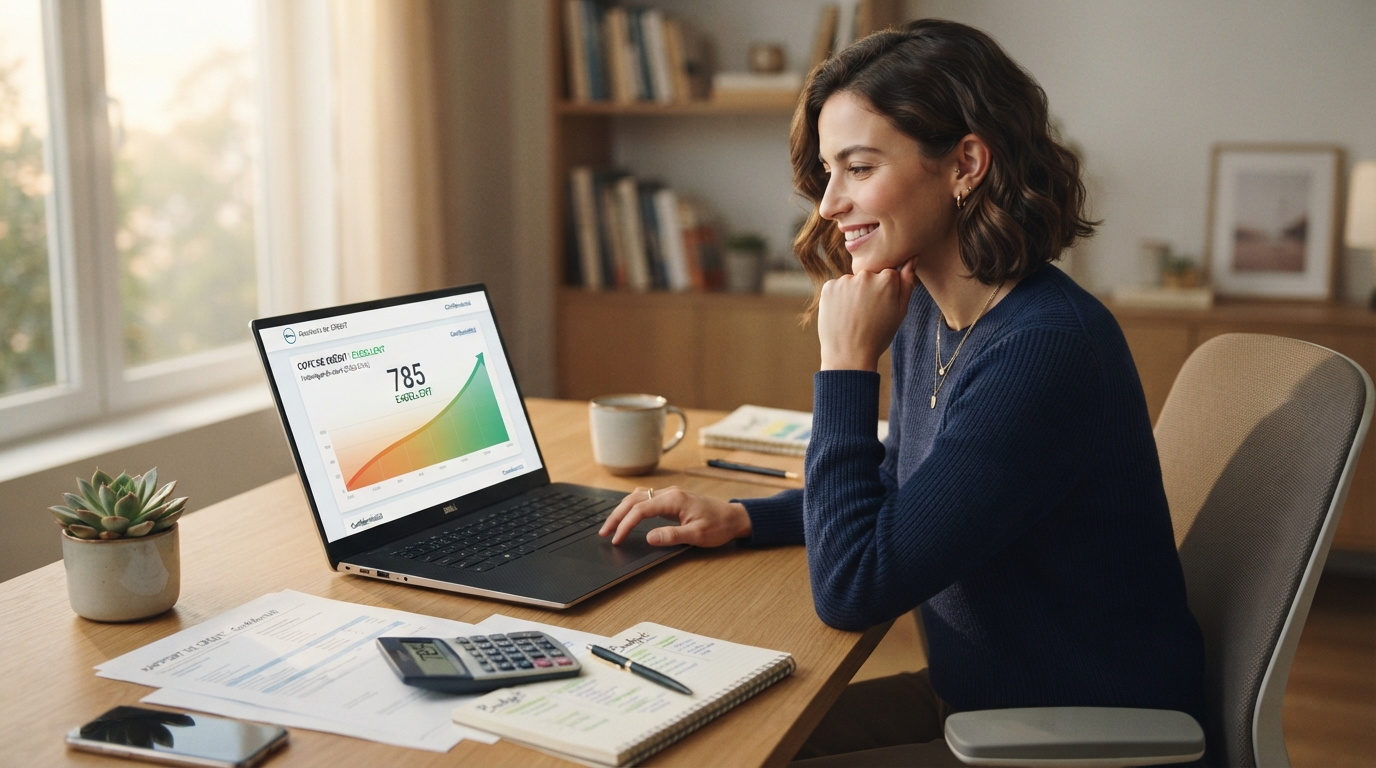
Avant de demander un prêt personnel, une carte de crédit ou un prêt hypothécaire, il est recommandé de connaître votre cote de crédit. Ce simple geste peut vous aider à mieux comprendre votre situation financière, à repérer d'éventuelles erreurs dans votre dossier et à améliorer vos chances d'obtenir un financement.
Bonne nouvelle : au Canada, il est possible de consulter gratuitement votre cote de crédit ainsi que votre dossier de crédit auprès de certains organismes et services financiers.
Dans cet article, nous vous expliquons tout ce que vous devez savoir pour vérifier votre cote de crédit gratuitement et protéger votre santé financière.
Qu'est-ce que la cote de crédit ?
La cote de crédit, aussi appelée pointage de crédit, est un nombre qui représente votre fiabilité en tant qu'emprunteur.
Elle est calculée à partir de plusieurs informations contenues dans votre dossier de crédit, notamment :
- votre historique de paiement;
- votre niveau d'endettement;
- l'utilisation de vos cartes de crédit;
- l'ancienneté de vos comptes;
- vos demandes de crédit récentes;
- les différents types de crédit que vous utilisez.
Les banques, les prêteurs et certaines institutions financières consultent souvent cette cote lorsqu'ils évaluent une demande de financement.
Pourquoi est-il important de vérifier sa cote de crédit ?
Consulter régulièrement votre cote de crédit présente plusieurs avantages.
1. Connaître votre situation financière
Votre pointage vous donne une idée de la façon dont les prêteurs peuvent percevoir votre profil financier.
Plus votre cote est élevée, plus vous pouvez avoir accès à des conditions de financement avantageuses.
2. Détecter les erreurs
Il arrive que certaines informations inscrites dans votre dossier soient inexactes.
Par exemple :
- un paiement indiqué comme en retard alors qu'il a été effectué;
- un compte qui ne vous appartient pas;
- des informations personnelles erronées.
Détecter rapidement ces erreurs vous permet de demander leur correction.
3. Préparer une demande de prêt
Avant de faire une demande de prêt personnel, vérifier votre cote de crédit vous permet de savoir si votre dossier est en bonne santé.
Si votre pointage est plus faible que prévu, vous pourrez prendre des mesures pour l'améliorer avant de présenter votre demande.
4. Prévenir la fraude
Consulter régulièrement votre dossier de crédit peut également vous aider à détecter une utilisation frauduleuse de vos renseignements personnels.
Si vous remarquez un compte inconnu ou une demande de crédit que vous n'avez jamais effectuée, vous pourrez agir rapidement.
Comment est calculée une cote de crédit ?
Même si les méthodes peuvent varier selon les agences d'évaluation du crédit, plusieurs facteurs influencent votre pointage.
Votre historique de paiement
Le paiement de vos factures à temps est l'un des éléments les plus importants.
Les retards répétés peuvent avoir un impact négatif sur votre cote.
Votre niveau d'endettement
Les prêteurs analysent le montant de vos dettes par rapport au crédit disponible.
Une utilisation excessive de vos cartes de crédit peut faire diminuer votre pointage.
L'ancienneté de votre dossier
Un historique de crédit plus long permet généralement aux agences de mieux évaluer votre comportement financier.
Les nouvelles demandes de crédit
Présenter plusieurs demandes de crédit en peu de temps peut temporairement influencer votre cote.
À quoi correspond une bonne cote de crédit au Canada ?
Bien que les critères puissent varier légèrement selon les agences, on considère généralement que :
- 300 à 559 : cote faible;
- 560 à 659 : cote passable;
- 660 à 724 : bonne cote;
- 725 à 759 : très bonne cote;
- 760 à 900 : excellente cote.
Une bonne cote de crédit peut faciliter l'obtention d'un prêt et vous permettre d'accéder à de meilleures conditions de financement.
Les deux principaux bureaux de crédit au Canada
Au Canada, deux agences recueillent et mettent à jour les informations relatives au crédit des consommateurs :
Equifax Canada
Equifax compile les informations transmises par les banques, les prêteurs et d'autres institutions financières afin de constituer votre dossier de crédit.
TransUnion Canada
TransUnion est également l'une des principales agences d'évaluation du crédit au Canada. Elle recueille des informations similaires et produit votre dossier ainsi que votre cote de crédit.
Comme les méthodes de calcul peuvent différer légèrement, votre cote peut varier d'une agence à l'autre.
Connaître votre cote de crédit est une étape importante pour mieux gérer vos finances et préparer vos projets. En comprenant les facteurs qui influencent votre pointage et le rôle des agences de crédit, vous serez mieux équipé pour prendre des décisions financières éclairées.
Comment consulter gratuitement votre cote de crédit ?
Contrairement à ce que plusieurs personnes pensent, il n'est pas nécessaire de payer pour connaître votre cote de crédit. Plusieurs organismes et institutions financières offrent aujourd'hui un accès gratuit à votre dossier ou à votre pointage de crédit.
Avant d'utiliser un service, assurez-vous qu'il est reconnu et qu'il protège vos renseignements personnels.
1. Consulter votre dossier auprès d'Equifax Canada
Vous pouvez obtenir gratuitement une copie de votre dossier de crédit auprès d'Equifax Canada.
Votre dossier contient notamment :
- vos renseignements personnels;
- vos comptes de crédit;
- votre historique de paiement;
- les demandes de crédit effectuées à votre nom;
- certaines informations publiques liées au crédit.
Il est recommandé de vérifier régulièrement ces informations afin de détecter toute erreur ou activité inhabituelle.
2. Consulter votre dossier auprès de TransUnion Canada
TransUnion Canada permet également d'accéder à votre dossier de crédit.
Vous pourrez notamment consulter :
- vos comptes ouverts;
- vos historiques de paiement;
- les informations déclarées par les prêteurs;
- les demandes de consultation de votre dossier.
Comparer les informations figurant chez Equifax et TransUnion peut être utile, car elles ne sont pas toujours identiques.
3. Vérifier votre cote grâce à votre institution financière
Plusieurs banques et institutions financières canadiennes offrent désormais à leurs clients un accès gratuit à leur cote de crédit directement dans leur espace bancaire en ligne ou leur application mobile.
Si votre banque propose ce service, vous pouvez consulter votre pointage sans frais et suivre son évolution au fil du temps.
À quelle fréquence faut-il vérifier sa cote de crédit ?
Il est conseillé de consulter votre dossier de crédit au moins une à deux fois par année.
En revanche, il peut être judicieux de le vérifier plus souvent dans les situations suivantes :
- avant de demander un prêt personnel;
- avant de financer un véhicule;
- avant une demande de prêt hypothécaire;
- après avoir été victime d'une fraude;
- lorsque vous remarquez une activité inhabituelle sur vos comptes.
Un suivi régulier vous permet de réagir rapidement en cas d'erreur.
Que faire si vous découvrez une erreur ?
Même les dossiers de crédit peuvent contenir des informations inexactes.
Par exemple :
- un paiement indiqué comme impayé alors qu'il a été effectué;
- un compte qui ne vous appartient pas;
- une adresse incorrecte;
- une dette déjà remboursée apparaissant encore comme active.
Si vous constatez une erreur :
- rassemblez les documents qui prouvent votre situation;
- communiquez avec l'agence de crédit concernée;
- contactez également le prêteur ayant transmis l'information;
- demandez officiellement une correction.
Une mise à jour peut prendre plusieurs semaines, mais elle est essentielle si l'erreur affecte votre cote de crédit.
Comment protéger votre dossier de crédit ?
Votre dossier contient des informations personnelles importantes. Pour réduire les risques de fraude :
- protégez vos mots de passe;
- évitez de communiquer vos renseignements personnels à des personnes inconnues;
- surveillez régulièrement vos relevés bancaires;
- consultez votre dossier de crédit de façon périodique;
- signalez rapidement toute activité suspecte.
La prévention demeure le meilleur moyen de limiter les conséquences d'une usurpation d'identité.
Comment améliorer votre cote de crédit ?
Une bonne cote de crédit ne se construit pas en quelques jours, mais certaines habitudes peuvent faire une réelle différence.
Payez toujours vos factures à temps
Les paiements effectués avant l'échéance ont un impact positif sur votre dossier.
Réduisez l'utilisation de vos cartes de crédit
Essayez de ne pas utiliser la totalité de votre limite de crédit. Une utilisation modérée est généralement perçue plus favorablement.
Évitez les demandes de crédit répétées
Présenter plusieurs demandes en peu de temps peut temporairement faire diminuer votre pointage.
Conservez vos anciens comptes en bon état
Un historique de crédit plus long peut être bénéfique si vos comptes sont bien gérés.
Vérifiez régulièrement votre dossier
Détecter rapidement une erreur ou une fraude vous permettra de protéger votre cote de crédit.
Les avantages d'une bonne cote de crédit
Une bonne cote peut vous permettre de :
- obtenir plus facilement un prêt personnel;
- accéder à de meilleurs taux d'intérêt;
- augmenter vos chances d'obtenir une carte de crédit;
- faciliter l'approbation d'un prêt automobile ou hypothécaire;
- inspirer davantage confiance aux prêteurs.
Votre cote de crédit est donc un élément important de votre santé financière.
Vérifier gratuitement votre cote de crédit est une démarche simple qui peut vous aider à mieux gérer vos finances, à détecter des erreurs et à préparer vos futurs projets d'emprunt. En consultant régulièrement votre dossier et en adoptant de bonnes habitudes financières, vous pourrez améliorer progressivement votre pointage et renforcer votre profil auprès des prêteurs.
Les erreurs à éviter concernant votre cote de crédit
Même si vous consultez régulièrement votre cote de crédit, certaines habitudes peuvent nuire à votre pointage. En les évitant, vous augmentez vos chances d'obtenir un prêt ou un autre type de financement.
1. Payer vos factures en retard
L'historique de paiement est l'un des facteurs les plus importants dans le calcul de votre cote de crédit. Des retards répétés peuvent faire diminuer votre pointage.
2. Utiliser la totalité de votre limite de crédit
Lorsque vos cartes de crédit sont presque au maximum de leur limite, les prêteurs peuvent considérer que votre niveau d'endettement est élevé. Essayez de conserver un solde raisonnable par rapport à votre crédit disponible.
3. Multiplier les demandes de crédit
Faire plusieurs demandes de prêt ou de carte de crédit dans une courte période peut temporairement affecter votre cote de crédit. Il est préférable de comparer les offres avant de présenter une demande.
4. Négliger la vérification de votre dossier
Certaines erreurs ou activités frauduleuses peuvent passer inaperçues si vous ne consultez jamais votre dossier de crédit. Une vérification régulière permet d'agir rapidement en cas de problème.
5. Fermer plusieurs anciens comptes en même temps
Les anciens comptes en bon état contribuent à la longueur de votre historique de crédit. Les fermer sans raison peut parfois avoir un effet négatif sur votre pointage.
Conseils pour maintenir une bonne cote de crédit
Adopter de bonnes habitudes financières est la meilleure façon de conserver une cote de crédit élevée.
Voici quelques recommandations :
- payez toujours vos factures avant leur date d'échéance;
- établissez un budget réaliste;
- limitez votre niveau d'endettement;
- utilisez le crédit de manière responsable;
- surveillez régulièrement votre dossier de crédit;
- mettez rapidement à jour vos renseignements personnels en cas de changement.
Une bonne gestion financière produit généralement des résultats positifs à long terme.
Pourquoi une bonne cote de crédit est-elle importante ?
Votre cote de crédit peut influencer plusieurs aspects de votre vie financière.
Elle peut notamment faciliter :
- l'obtention d'un prêt personnel;
- une demande de prêt automobile;
- un prêt hypothécaire;
- l'approbation d'une carte de crédit;
- certaines démarches liées à la location d'un logement.
Plus votre profil financier est solide, plus vous avez de chances d'obtenir des conditions avantageuses.
Conclusion
Vérifier gratuitement votre cote de crédit est une démarche simple, rapide et utile pour mieux gérer vos finances. En consultant régulièrement votre dossier de crédit, vous pouvez détecter d'éventuelles erreurs, prévenir les risques de fraude et mieux préparer vos futures demandes de financement.
Que vous souhaitiez obtenir un prêt personnel, financer un véhicule ou simplement améliorer votre santé financière, connaître votre cote de crédit est une excellente première étape.
En adoptant de bonnes habitudes, comme payer vos factures à temps, limiter votre endettement et consulter régulièrement votre dossier, vous pourrez progressivement renforcer votre profil auprès des prêteurs.