Les erreurs financières les plus fréquentes
Prendre de bonnes décisions financières n'est pas toujours facile. Entre les dépenses quotidiennes, les imprévus, les paiements à effectuer et les nombreux produits financiers disponibles, il est parfois difficile de garder le contrôle de son budget.
Pourtant, certaines erreurs reviennent régulièrement et peuvent avoir un impact important sur votre situation financière. Elles peuvent entraîner un endettement excessif, une baisse de votre cote de crédit, des difficultés à obtenir un prêt ou encore un manque d'épargne pour faire face aux imprévus.
La bonne nouvelle est que ces erreurs peuvent souvent être évitées grâce à une meilleure planification et à quelques habitudes simples.
Dans cet article, nous passons en revue les erreurs financières les plus fréquentes et les solutions pour les éviter.
Pourquoi faisons-nous des erreurs financières ?
Les erreurs financières ne sont pas toujours liées à un manque de connaissances. Elles peuvent également être influencées par plusieurs facteurs.
Par exemple :
- les achats impulsifs;
- le manque de planification;
- les dépenses imprévues;
- une mauvaise compréhension du fonctionnement du crédit;
- l'absence d'objectifs financiers;
- le stress ou des changements dans la situation personnelle.
Reconnaître ces facteurs est une première étape vers une meilleure gestion de votre argent.
Erreur n°1 : Ne pas établir de budget
L'une des erreurs les plus courantes consiste à ne pas suivre ses revenus et ses dépenses.
Sans budget, il devient difficile de savoir :
- combien vous gagnez réellement;
- combien vous dépensez chaque mois;
- où va votre argent;
- combien vous pouvez épargner.
Un budget vous aide à prendre des décisions financières plus éclairées et à mieux préparer vos projets.
Comment éviter cette erreur ?
- Notez toutes vos sources de revenus.
- Listez vos dépenses fixes et variables.
- Fixez un objectif d'épargne mensuel.
- Revoyez votre budget régulièrement.
Erreur n°2 : Dépenser plus que ses revenus
Vivre au-dessus de ses moyens est une erreur qui peut rapidement entraîner des difficultés financières.
Lorsque les dépenses dépassent les revenus, plusieurs conséquences peuvent apparaître :
- recours fréquent au crédit;
- accumulation de dettes;
- difficulté à payer les factures;
- stress financier.
Comment éviter cette erreur ?
Avant chaque achat important, demandez-vous :
- Est-ce un besoin ou une envie ?
- Puis-je payer cette dépense sans m'endetter ?
- Cette dépense correspond-elle à mon budget ?
Ces questions simples peuvent vous aider à mieux contrôler vos finances.
Erreur n°3 : Ne pas avoir de fonds d'urgence
Les imprévus font partie de la vie :
- réparation automobile;
- panne d'un appareil électroménager;
- frais médicaux;
- perte d'emploi;
- dépenses familiales inattendues.
Sans épargne d'urgence, il peut être tentant de recourir au crédit ou à un prêt pour faire face à ces situations.
Comment éviter cette erreur ?
Même une petite épargne mise de côté chaque mois peut faire une différence à long terme.
L'objectif est de constituer progressivement un fonds d'urgence capable de couvrir plusieurs mois de dépenses essentielles.
Erreur n°4 : Utiliser excessivement les cartes de crédit
Les cartes de crédit sont des outils pratiques lorsqu'elles sont utilisées avec prudence.
Cependant, une utilisation excessive peut entraîner :
- des paiements mensuels élevés;
- une augmentation de l'endettement;
- une baisse de la cote de crédit;
- des frais d'intérêt importants.
Comment éviter cette erreur ?
- Évitez de dépenser la totalité de votre limite de crédit.
- Payez votre solde à temps.
- Utilisez votre carte principalement pour des dépenses prévues dans votre budget.
Erreur n°5 : Ignorer sa cote de crédit
De nombreuses personnes découvrent leur cote de crédit seulement lorsqu'elles présentent une demande de prêt.
Pourtant, cette cote peut influencer :
- l'approbation d'un prêt personnel;
- les conditions de financement;
- certaines demandes de location;
- l'accès à certains produits financiers.
Comment éviter cette erreur ?
Consultez régulièrement votre dossier et votre cote de crédit afin de détecter rapidement d'éventuelles erreurs et de suivre l'évolution de votre situation financière.
Pourquoi est-il important de corriger rapidement ces erreurs ?
Plus une mauvaise habitude financière persiste, plus il peut être difficile d'en limiter les conséquences.
À l'inverse, adopter de bonnes pratiques dès aujourd'hui peut vous aider à :
- réduire votre niveau d'endettement;
- améliorer votre cote de crédit;
- atteindre vos objectifs financiers;
- faire face aux imprévus avec davantage de sérénité;
- augmenter vos chances d'obtenir un prêt lorsque vous en aurez besoin.
Chaque petit changement compte et peut avoir un effet positif sur votre santé financière à long terme.
Les erreurs financières sont fréquentes, mais elles ne sont pas une fatalité. En mettant en place un budget, en contrôlant vos dépenses, en constituant une épargne d'urgence et en surveillant votre cote de crédit, vous pouvez renforcer votre stabilité financière.
Erreur n°6 : Emprunter sans évaluer sa capacité de remboursement
Un prêt personnel peut être un excellent outil pour financer un projet ou faire face à une dépense imprévue. Cependant, emprunter sans vérifier si les paiements mensuels correspondent à votre budget peut rapidement entraîner des difficultés financières.
Avant de signer un contrat de prêt, posez-vous les questions suivantes :
- Puis-je assumer les versements chaque mois ?
- Mon revenu est-il suffisamment stable ?
- Ce prêt répond-il à un besoin réel ?
Prendre quelques minutes pour analyser votre budget peut éviter des problèmes à long terme.
Erreur n°7 : Présenter plusieurs demandes de crédit en même temps
Lorsque vous faites plusieurs demandes de prêt ou de carte de crédit dans une courte période, les prêteurs peuvent considérer que vous cherchez du financement de façon urgente.
Selon les situations, cela peut influencer l'analyse de votre dossier.
Comment éviter cette erreur ?
- Comparez les offres avant de déposer une demande.
- Choisissez un prêteur qui répond à vos besoins.
- Évitez de multiplier les demandes sans raison.
Erreur n°8 : Ignorer les conditions d'un contrat
Certaines personnes signent un contrat de prêt sans prendre le temps de lire les modalités.
Pourtant, il est important de comprendre :
- le montant emprunté;
- le taux d'intérêt;
- la durée du prêt;
- le montant des versements;
- les frais éventuels;
- les conditions de remboursement anticipé.
Une bonne compréhension du contrat vous permet de prendre une décision éclairée.
Erreur n°9 : Reporter constamment ses paiements
Remettre un paiement à plus tard peut sembler anodin, mais des retards répétés peuvent avoir plusieurs conséquences :
- frais supplémentaires;
- augmentation de la dette;
- baisse de la cote de crédit;
- difficultés à obtenir un financement à l'avenir.
Comment éviter cette erreur ?
- Programmez des paiements automatiques lorsque c'est possible.
- Utilisez des rappels sur votre téléphone.
- Priorisez toujours les paiements essentiels.
Erreur n°10 : Ne pas épargner pour ses objectifs
Beaucoup de personnes pensent uniquement aux dépenses du présent.
Pourtant, épargner régulièrement permet de préparer :
- l'achat d'un véhicule;
- des rénovations;
- les études;
- les vacances;
- la retraite;
- les imprévus.
Même de petites sommes mises de côté chaque mois peuvent produire des résultats importants avec le temps.
Erreur n°11 : Négliger son niveau d'endettement
Avoir plusieurs crédits en cours peut rendre votre budget difficile à gérer.
Lorsque les paiements mensuels deviennent trop élevés, vous risquez :
- des retards de paiement;
- un stress financier;
- une diminution de votre capacité d'emprunt.
Il est recommandé de revoir régulièrement l'ensemble de vos dettes et d'établir un plan de remboursement.
Erreur n°12 : Faire des achats impulsifs
Les achats non planifiés représentent l'une des principales causes de dépassement de budget.
Avant chaque achat important, demandez-vous :
- En ai-je réellement besoin ?
- Puis-je attendre quelques jours avant de décider ?
- Cette dépense est-elle compatible avec mes objectifs financiers ?
Prendre un peu de recul peut éviter de nombreuses dépenses inutiles.
Les conséquences des mauvaises habitudes financières
Accumuler plusieurs erreurs peut avoir un impact durable sur votre situation.
Les conséquences les plus fréquentes sont :
- un endettement plus important;
- des difficultés à obtenir un prêt;
- une baisse de la cote de crédit;
- des frais d'intérêt plus élevés;
- un niveau de stress accru.
La bonne nouvelle est qu'il est toujours possible de changer ses habitudes et d'améliorer progressivement sa situation.
Les bonnes pratiques à adopter
Pour éviter les erreurs financières les plus fréquentes, adoptez les réflexes suivants :
- établissez un budget mensuel;
- payez vos factures à temps;
- limitez l'utilisation de votre crédit;
- constituez un fonds d'urgence;
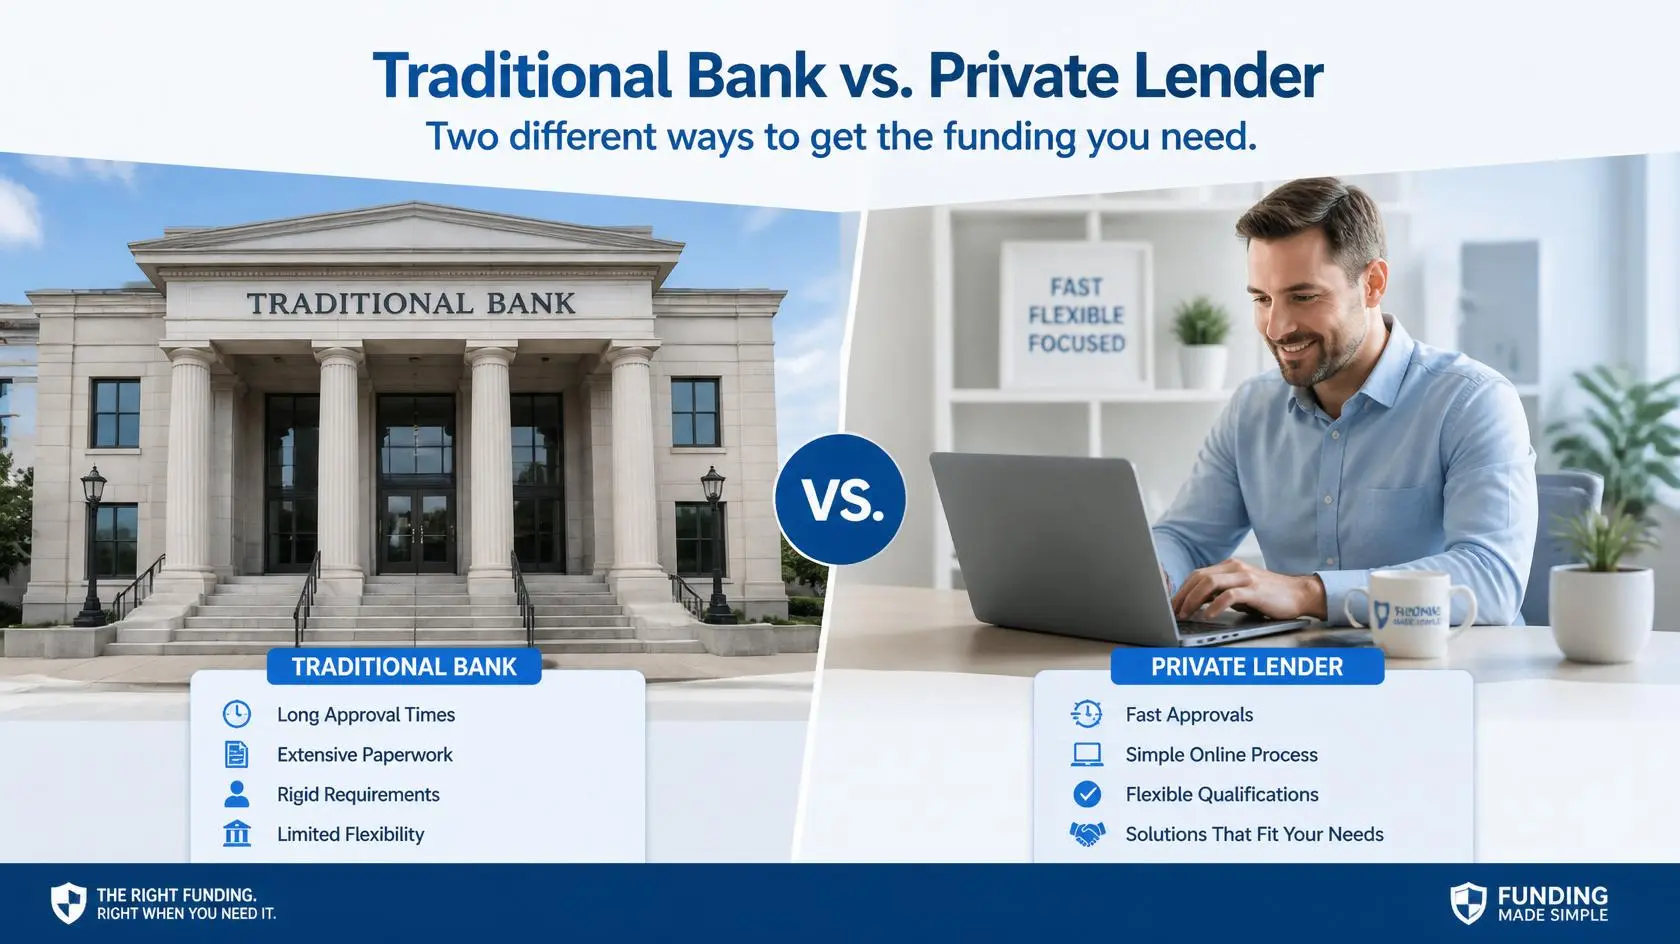
- comparez les offres avant d'emprunter;
- consultez régulièrement votre dossier de crédit;
- fixez-vous des objectifs financiers réalistes.
Ces habitudes peuvent vous aider à bâtir une situation financière plus solide et à mieux faire face aux imprévus.
Les erreurs financières sont souvent le résultat de petites décisions répétées au fil du temps. Heureusement, elles peuvent être corrigées grâce à une meilleure organisation, une gestion responsable du crédit et une planification adaptée à vos revenus.
Comment adopter de bonnes habitudes financières ?
Éviter les erreurs financières ne consiste pas seulement à réduire ses dépenses. Il s'agit surtout de mettre en place des habitudes durables qui vous permettront d'atteindre vos objectifs et de mieux faire face aux imprévus.
Voici quelques conseils pratiques.
1. Fixez-vous des objectifs financiers
Définissez des objectifs précis, par exemple :
- constituer un fonds d'urgence;
- rembourser une dette;
- acheter une voiture;
- économiser pour une mise de fonds;
- préparer votre retraite.
Des objectifs clairs vous aideront à rester motivé et à mieux gérer votre argent.
2. Suivez vos dépenses chaque mois
Prendre quelques minutes chaque semaine pour examiner vos dépenses vous permet d'identifier les postes où vous pouvez économiser.
Vous pouvez utiliser un tableur, une application mobile ou simplement un carnet de budget.
3. Épargnez régulièrement
Même si vous ne pouvez mettre de côté qu'un petit montant chaque mois, l'important est de créer une habitude.
Avec le temps, cette épargne pourra vous aider à faire face aux imprévus sans devoir recourir au crédit.
4. Utilisez le crédit avec prudence
Le crédit peut être utile lorsqu'il est utilisé de manière responsable.
Avant d'emprunter, demandez-vous :
- Ai-je réellement besoin de ce financement ?
- Suis-je capable de rembourser les versements sans difficulté ?
- Existe-t-il une autre solution ?
5. Continuez à apprendre
Les produits financiers évoluent constamment. Se renseigner régulièrement sur les prêts, les taux d'intérêt, les cartes de crédit et la gestion du budget vous permettra de prendre de meilleures décisions.
Pourquoi une bonne gestion financière est-elle importante ?
Une gestion financière saine offre de nombreux avantages :
- une meilleure maîtrise de votre budget;
- moins de stress lié à l'argent;
- une capacité accrue à faire face aux imprévus;
- une meilleure cote de crédit;
- davantage de possibilités d'obtenir un financement lorsque vous en avez besoin;
- une plus grande sécurité financière pour vous et votre famille.
Les bonnes habitudes financières se construisent progressivement, un geste à la fois.
Conclusion
Les erreurs financières sont courantes, mais elles ne doivent pas définir votre avenir. Qu'il s'agisse de dépenses impulsives, d'un manque d'épargne, d'une mauvaise utilisation du crédit ou d'une absence de budget, chaque erreur peut être corrigée avec de la discipline et une meilleure planification.
En prenant le temps d'établir un budget, de suivre vos dépenses, d'épargner régulièrement et d'utiliser le crédit de façon responsable, vous renforcez votre stabilité financière et augmentez vos chances d'atteindre vos objectifs.
La meilleure stratégie consiste à agir dès aujourd'hui. Même de petits changements peuvent produire des résultats importants sur le long terme.
Prenez le contrôle de vos finances dès aujourd'hui. En adoptant de bonnes habitudes et en évitant les erreurs les plus fréquentes, vous pourrez améliorer votre santé financière, protéger votre cote de crédit et préparer plus sereinement vos projets d'avenir.