Comment choisir un prêteur au Québec ?
Lorsque vous avez besoin d'un prêt personnel, il est naturel de vouloir obtenir un financement rapidement. Cependant, choisir le premier prêteur venu n'est pas toujours la meilleure solution.
Au Québec, plusieurs types de prêteurs proposent des prêts personnels, chacun avec ses propres conditions, critères d'admissibilité et modalités de remboursement. Prendre le temps de comparer les offres peut vous permettre de trouver un prêt mieux adapté à votre budget et à vos besoins.
Dans ce guide, nous vous expliquons les éléments à prendre en compte avant de choisir un prêteur et les bonnes pratiques pour emprunter de manière responsable.
Pourquoi est-il important de bien choisir son prêteur ?
Un prêt est un engagement financier qui peut durer plusieurs mois ou plusieurs années.
Le choix du prêteur peut influencer :
- le coût total du prêt;
- les conditions de remboursement;
- la qualité du service à la clientèle;
- la simplicité du processus de demande;
- votre expérience tout au long du remboursement.
Comparer plusieurs offres est donc une étape importante avant de signer un contrat.
Les principaux types de prêteurs au Québec
Au Québec, plusieurs catégories d'établissements offrent des solutions de financement.
1. Les banques
Les banques proposent une gamme complète de produits financiers, notamment des prêts personnels, des marges de crédit et des prêts hypothécaires.
Selon votre dossier financier, elles peuvent offrir différentes conditions de financement.
2. Les coopératives financières
Les coopératives financières offrent également des prêts personnels et d'autres services bancaires.
Leurs produits peuvent varier selon votre situation et leurs politiques internes.
3. Les prêteurs en ligne
Les plateformes de prêt en ligne sont devenues très populaires ces dernières années.
Elles permettent généralement :
- de remplir une demande en ligne;
- de transmettre les documents électroniquement;
- de suivre l'évolution du dossier à distance.
Selon le prêteur, le traitement peut être plus rapide que dans un processus traditionnel.
Les critères essentiels pour choisir un prêteur
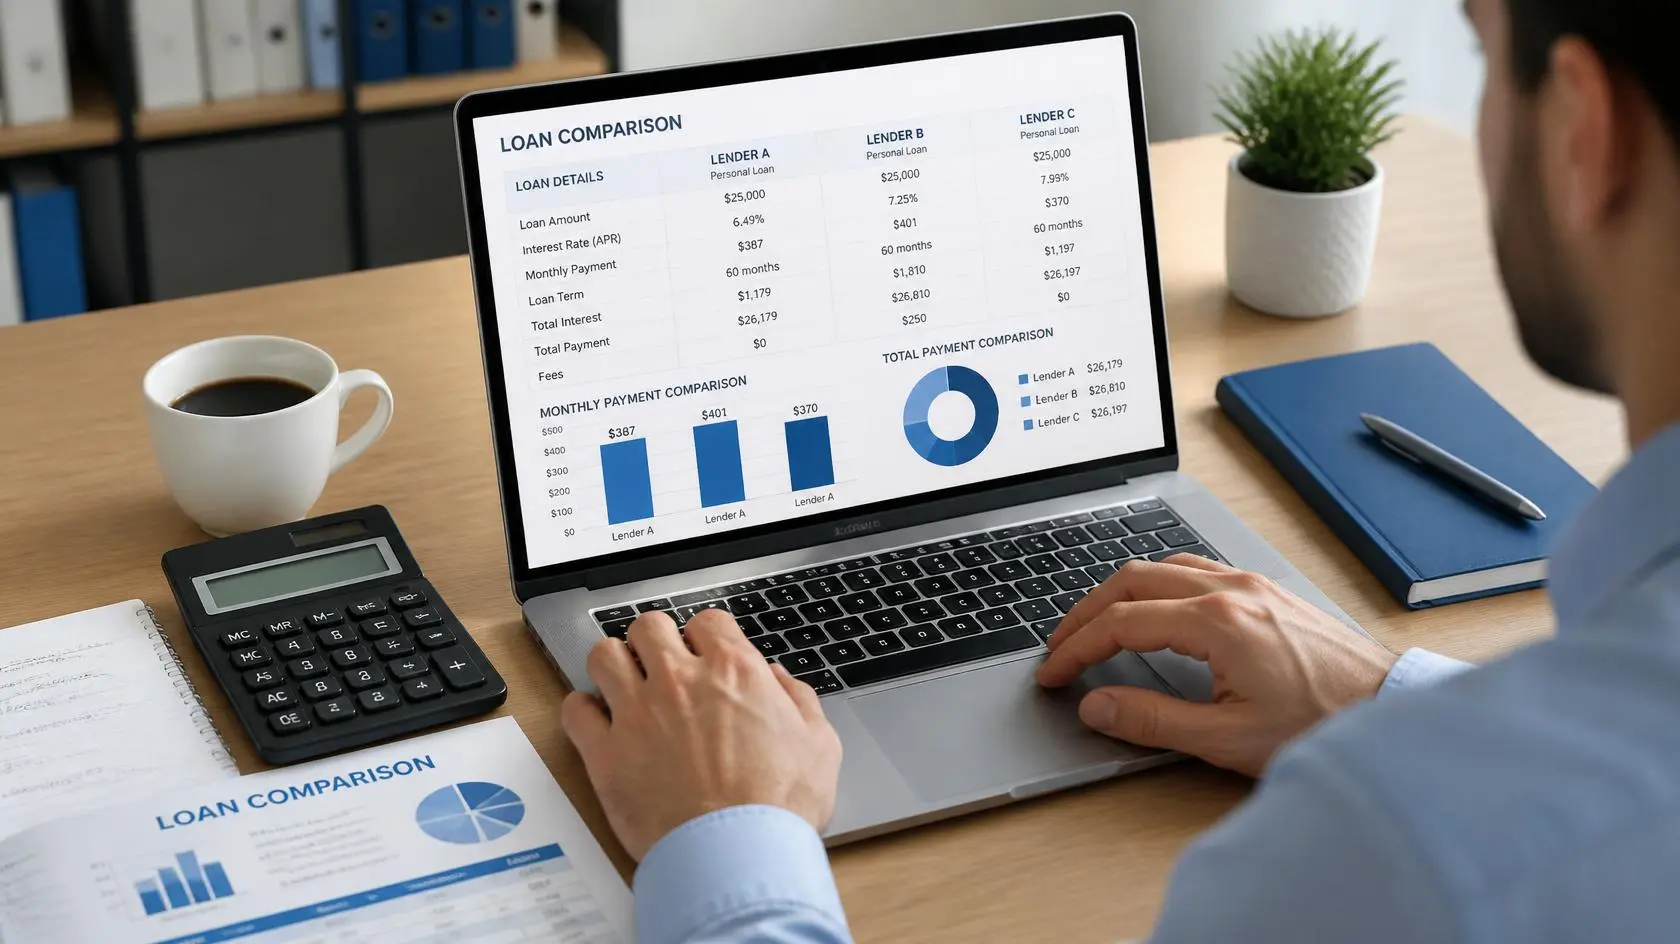
Avant de déposer une demande, prenez le temps de comparer plusieurs éléments.
Le taux d'intérêt
Le taux d'intérêt influence directement le coût total de votre prêt.
Il est donc recommandé de comparer les offres disponibles afin de mieux comprendre les coûts associés au financement.
Les modalités de remboursement
Vérifiez notamment :
- la durée du prêt;
- le montant des versements;
- les options de remboursement anticipé;
- les conditions en cas de retard de paiement.
Choisissez une solution compatible avec votre budget.
La transparence
Un prêteur sérieux présente clairement les informations relatives au prêt.
Avant de signer, assurez-vous de comprendre :
- les frais applicables;
- les modalités du contrat;
- les obligations de chaque partie.
N'hésitez pas à poser des questions si certains points ne sont pas clairs.
Le service à la clientèle
Un bon service à la clientèle peut faire toute la différence.
Privilégiez un prêteur capable de répondre à vos questions et de vous accompagner tout au long du processus.
Pourquoi comparer plusieurs offres ?
Chaque prêteur possède ses propres critères d'évaluation.
Comparer plusieurs offres peut vous permettre :
- de mieux comprendre les différentes options disponibles;
- de trouver un prêt adapté à vos besoins;
- d'évaluer les modalités proposées;
- de faire un choix plus éclairé.
Il est toutefois préférable d'éviter de présenter plusieurs demandes officielles en même temps. Commencez par comparer les conditions générales avant de déposer une demande.
Préparez votre dossier avant de faire une demande
Un dossier bien préparé facilite généralement le traitement de votre demande.
Les documents souvent demandés comprennent :
- une pièce d'identité valide;
- une preuve de revenus;
- des relevés bancaires, lorsque requis;
- une preuve d'adresse, selon les exigences du prêteur.
Des renseignements complets et exacts peuvent accélérer l'analyse de votre dossier.
Choisir un prêteur ne doit jamais se faire dans la précipitation. En comparant les offres, en analysant les conditions de financement et en préparant soigneusement votre dossier, vous augmentez vos chances de trouver une solution adaptée à votre situation financière.
Comment reconnaître un prêteur fiable ?
Avant de faire une demande de prêt, il est essentiel de choisir un prêteur qui agit de manière transparente et professionnelle. Un prêteur fiable met clairement à votre disposition les informations importantes concernant son offre de financement.
Voici quelques éléments à vérifier.
Une information claire
Les conditions du prêt doivent être expliquées de façon simple et compréhensible.
Vous devez notamment pouvoir connaître :
- le montant du prêt;
- le taux d'intérêt;
- les modalités de remboursement;
- les frais applicables, s'il y en a;
- les conditions prévues au contrat.
Si certaines informations sont difficiles à obtenir ou semblent ambiguës, prenez le temps de poser des questions avant de poursuivre.
Un processus transparent
Un prêteur sérieux explique les différentes étapes de la demande :
- dépôt de la demande;
- analyse du dossier;
- transmission des documents;
- décision;
- signature du contrat;
- versement des fonds, si la demande est approuvée.
Comprendre le processus vous permet de savoir à quoi vous attendre.
Un service à la clientèle accessible
Il est rassurant de pouvoir communiquer avec un conseiller lorsque vous avez besoin d'information.
Avant de choisir un prêteur, vérifiez que plusieurs moyens de communication sont disponibles, par exemple :
- téléphone;
- courriel;
- formulaire de contact;
- clavardage en ligne, lorsqu'il est offert.
Les erreurs à éviter avant de signer un prêt
Accepter la première offre sans comparer
Même si vous avez besoin d'argent rapidement, il est préférable de comparer plusieurs offres avant de prendre une décision.
Chaque prêteur applique ses propres critères et ses propres conditions.
Ne pas lire le contrat
Avant de signer, prenez le temps de lire attentivement toutes les clauses.
Assurez-vous notamment de comprendre :
- les versements mensuels;
- la durée du prêt;
- les frais éventuels;
- les modalités de remboursement anticipé;
- les conséquences d'un retard de paiement.
Emprunter plus que nécessaire
Demander un montant supérieur à vos besoins augmente généralement le coût total du financement.
Il est recommandé d'emprunter uniquement la somme dont vous avez réellement besoin.
Sous-estimer votre budget
Avant de présenter une demande, calculez vos revenus et vos dépenses.
Vous devez être certain que les paiements du prêt s'intègrent facilement à votre budget mensuel.
Les questions à poser avant de choisir un prêteur
Avant de signer un contrat, il peut être utile de demander :
- Quel sera le montant exact de mes versements ?
- Puis-je rembourser le prêt plus rapidement ?
- Existe-t-il des frais supplémentaires ?
- Que se passe-t-il si un paiement est effectué en retard ?
- Comment puis-je communiquer avec le service à la clientèle ?
Ces questions vous aideront à mieux comprendre votre engagement financier.
Pourquoi préparer son dossier à l'avance ?
Un dossier complet peut accélérer l'analyse de votre demande.
Préparez notamment :
- une pièce d'identité valide;
- vos preuves de revenus;
- vos coordonnées à jour;
- les documents demandés par le prêteur.
Des renseignements exacts réduisent les risques de retards.
Les avantages de comparer plusieurs prêteurs
Comparer différentes offres permet de :
- mieux comprendre les solutions disponibles;
- choisir un prêt adapté à votre budget;
- trouver des modalités de remboursement qui vous conviennent;
- prendre une décision plus éclairée.
L'objectif n'est pas uniquement d'obtenir un prêt rapidement, mais aussi de choisir une solution qui restera adaptée à votre situation tout au long du remboursement.
Choisir un prêteur fiable demande un peu de temps, mais cette démarche peut faire une réelle différence. En comparant les offres, en lisant attentivement les contrats et en évaluant votre capacité de remboursement, vous réduisez les risques et augmentez vos chances de vivre une expérience d'emprunt positive.
Les bonnes pratiques avant de présenter une demande de prêt
Choisir un prêteur est une étape importante, mais il est tout aussi essentiel de bien préparer votre demande. Un dossier complet et une bonne planification peuvent augmenter vos chances d'obtenir un financement adapté à votre situation.
1. Vérifiez votre cote de crédit
Même si tous les prêteurs n'accordent pas la même importance à la cote de crédit, il est utile de connaître votre situation avant de faire une demande.
Consulter votre dossier de crédit vous permet notamment de :
- vérifier l'exactitude des informations;
- repérer d'éventuelles erreurs;
- mieux comprendre votre profil financier.
2. Évaluez votre capacité de remboursement
Avant d'emprunter, calculez le montant que vous pouvez rembourser chaque mois sans déséquilibrer votre budget.
Prenez en compte :
- vos revenus;
- vos dépenses mensuelles;
- vos dettes actuelles;
- votre épargne.
Cette analyse vous aidera à choisir un montant réaliste.
3. Préparez tous vos documents
Un dossier bien organisé peut accélérer le traitement de votre demande.
Les documents souvent demandés comprennent :
- une pièce d'identité valide;
- une preuve de revenus;
- une preuve d'adresse, lorsque requise;
- des relevés bancaires, selon les exigences du prêteur.
4. Empruntez uniquement le montant nécessaire
Demander un montant adapté à vos besoins peut faciliter la gestion de votre budget et limiter le coût total du financement.
Pourquoi choisir un prêteur responsable ?
Un prêteur responsable met l'accent sur la transparence, explique clairement les modalités du contrat et s'assure que l'emprunteur comprend ses obligations.
Avant de signer un contrat, prenez le temps de poser toutes les questions nécessaires afin de faire un choix éclairé.
Les avantages de bien choisir son prêteur
Prendre le temps de comparer les offres peut vous permettre :
- de trouver un prêt adapté à votre budget;
- de mieux comprendre les modalités de remboursement;
- de bénéficier d'un meilleur accompagnement;
- d'éviter certaines erreurs coûteuses;
- de vivre une expérience d'emprunt plus sereine.
Le meilleur prêteur n'est pas forcément celui qui promet le traitement le plus rapide, mais celui dont les conditions correspondent réellement à votre situation financière.
Conclusion
Choisir un prêteur au Québec est une décision qui mérite réflexion. Avant de signer un contrat, comparez les offres, examinez attentivement les modalités de remboursement et assurez-vous que le financement correspond à votre budget.
Préparer un dossier complet, vérifier votre cote de crédit et emprunter uniquement le montant dont vous avez besoin sont autant de bonnes pratiques qui peuvent améliorer votre expérience.
Un prêt personnel est un engagement financier important. En prenant une décision éclairée et en choisissant un prêteur fiable, vous pourrez financer vos projets tout en protégeant votre santé financière.